O Pix Automático chegou em 2025 prometendo facilitar nossa vida financeira de uma forma que nunca imaginamos. Imagine só: poder configurar uma vez o pagamento da sua academia, Netflix, ou plano de celular e nunca mais se preocupar com atrasos ou esquecimentos. Parece o sonho de qualquer pessoa que já passou aperto por esquecer de pagar uma conta, não é mesmo? Mas como toda inovação tecnológica, essa facilidade veio acompanhada de um lado sombrio que poucos esperavam: os golpistas descobriram maneiras criativas e perigosas de explorar essa nova ferramenta.
Conteúdo do Artigo:
A realidade é que, enquanto celebrávamos a praticidade do Pix Automático, criminosos digitais estavam estudando cada funcionalidade, cada brecha, cada possibilidade de transformar nossa comodidade em seu lucro ilícito. O que deveria ser uma solução para simplificar pagamentos se tornou também uma porta de entrada para fraudes sofisticadas que podem drenar contas bancárias inteiras sem que a vítima perceba imediatamente. Advogados especializados, como na Muraro & Fonseca, em crimes digitais têm relatado um aumento alarmante de casos envolvendo essas novas modalidades de golpe, e o mais preocupante: muitas pessoas só descobrem que foram vítimas semanas ou até meses depois.
Entendendo o Pix Automático: Funcionalidades e Riscos do Pagamento Recorrente
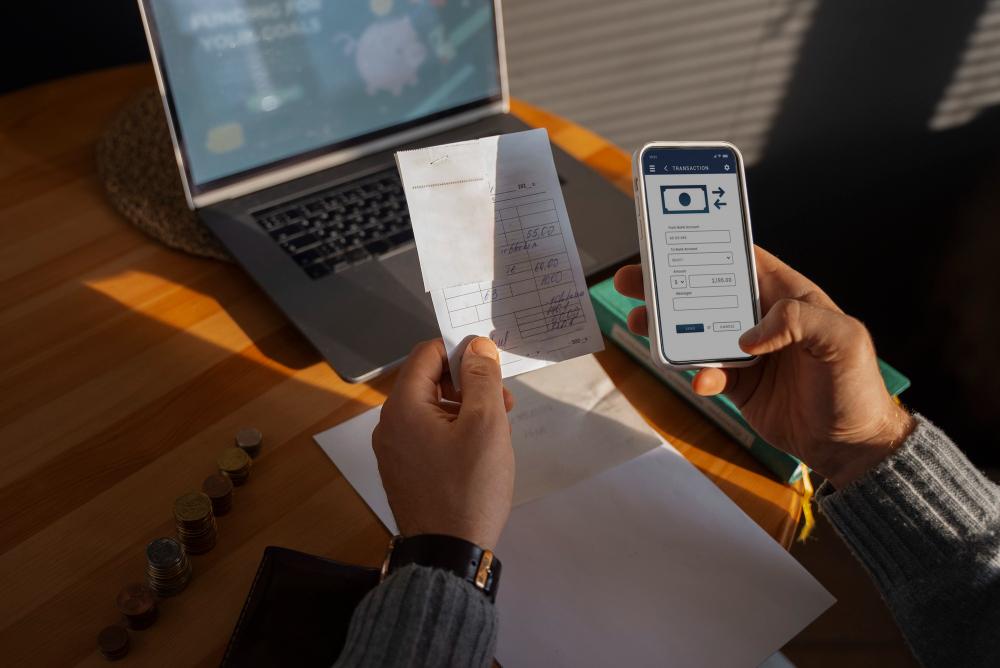
Para entender os riscos, primeiro precisamos conhecer como o Pix Automático realmente funciona. É bem simples: você autoriza uma empresa ou serviço a debitar automaticamente da sua conta um valor específico em datas determinadas. Não precisa mais inserir dados do cartão, não precisa lembrar de fazer o pagamento – tudo acontece automaticamente.
As principais funcionalidades incluem:
- Configuração rápida através do seu app bancário.
- Débito automático sem necessidade de cartão de crédito.
- Cancelamento que pode ser feito a qualquer momento (teoricamente).
- Valores e datas flexíveis conforme o acordo.
- Histórico detalhado de todas as transações.
Mas aqui começam os problemas. A facilidade de configuração que tanto amamos também é o que os golpistas mais exploram. Diferente do cartão de crédito, onde você tem um prazo para contestar compras suspeitas, o Pix sai da sua conta na hora. Quando você percebe que algo está errado, o dinheiro já foi embora.
Os principais riscos incluem:
- Configuração não autorizada através de golpes por telefone.
- Dificuldade para cancelar débitos em empresas desonestas.
- Falta de proteção como chargeback do cartão de crédito.
- Velocidade da transação que impede reversão rápida.
- Dados pessoais expostos durante o processo de autorização.
Novas Modalidades de Fraude: Golpes Específicos Explorando Pagamentos Automáticos
Os criminosos não perderam tempo e já desenvolveram golpes específicos para o Pix Automático. Alguns são variações de fraudes antigas, outros são completamente novos e surpreendentemente sofisticados.
O “golpe da assinatura fantasma” tem feito muitas vítimas. Funciona assim: você recebe uma ligação ou mensagem oferecendo um teste gratuito de algum serviço – pode ser streaming, academia online, curso, qualquer coisa. Para “garantir sua vaga”, você precisa apenas “validar seus dados” e autorizar um débito de R$ 1 para confirmar que sua conta está ativa. Parece inofensivo, né? Mas na verdade, você está autorizando débitos mensais que podem chegar a centenas de reais.
Outros golpes comuns são:
- Clonagem de autorização: Criminosos usam seus dados vazados para configurar débitos sem você saber.
- Transferência maliciosa: Te convencem a transferir débitos legítimos para contas controladas por eles.
- Golpe do desconto: Oferecem transferir suas contas para conseguir “descontos especiais”.
- Falsa portabilidade: Simulam processo de mudança de banco para capturar seus dados.
- Débito fantasma: Configuram cobranças com valores baixos que passam despercebidos.
A técnica mais cruel é usar valores pequenos, tipo R$ 9,99 ou R$ 19,90. Muita gente nem percebe esses débitos no meio de tantas outras transações. Quando finalmente descobrem, já perderam centenas de reais ao longo de meses.
Vazamento de Dados na Portabilidade: Riscos Durante Troca de Instituições Financeiras
Quando você decide trocar de banco e levar seus débitos automáticos junto, acontece algo que poucos sabem: seus dados viajam por diferentes sistemas e plataformas. É como mandar uma carta registrada que passa por várias agências dos correios – cada parada é uma oportunidade para algo dar errado.
Durante a portabilidade, seus dados podem vazar em:
- Transmissão entre o banco antigo e o novo.
- Sistemas temporários que guardam informações durante a transferência.
- Falhas nas conexões entre diferentes plataformas.
- Empresas terceirizadas que facilitam o processo.
- Armazenamento inadequado em servidores desprotegidos.
O problema é que esses vazamentos não são como aqueles que viram notícia no jornal. São silenciosos, específicos, e muitas vezes você só descobre quando começam a usar suas informações para golpes. Imagine acordar e descobrir que alguém sabe exatamente quanto você gasta com supermercado, qual academia frequenta, e quanto paga de condomínio. Com essas informações, fica muito fácil criar golpes personalizados e convincentes.
As consequências podem incluir:
- Golpes direcionados baseados no seu perfil de gastos.
- Uso de informações íntimas para ganhar sua confiança.
- Criação de débitos falsos usando dados reais.
- Chantagem com informações financeiras sensíveis.
- Roubo de identidade para abertura de contas em seu nome.
Responsabilidade Civil das Fintechs: Questões Jurídicas em Plataformas de Pagamento Automático
Agora vamos falar sobre quem é responsável quando algo dá errado com o Pix Automático. É uma questão complicada porque envolve várias empresas: seu banco, a fintech que processa o pagamento, a empresa que você contratou o serviço, e às vezes até outras intermediárias.
A lei brasileira é clara em alguns pontos: empresas que oferecem serviços financeiros têm responsabilidade objetiva. Isso significa que se você foi vítima de fraude por falha no sistema deles, eles têm que te indenizar, mesmo que não tenham agido de má-fé. Mas na prática, cada caso é uma batalha jurídica.
As fintechs são responsáveis por:
- Implementar sistemas de segurança adequados.
- Verificar a identidade de quem autoriza débitos.
- Monitorar transações suspeitas em tempo real.
- Notificar usuários sobre atividades anômalas.
- Facilitar o cancelamento de débitos não autorizados.
- Manter logs detalhados para investigações.
Mas elas costumam alegar que:
- O usuário autorizou voluntariamente o débito.
- Cumpriram todos os procedimentos de segurança exigidos.
- A fraude aconteceu por descuido do próprio cliente.
- Não podem controlar golpes externos ao sistema.
- Seguiram todas as regulamentações do Banco Central.
A realidade é que muitas fintechs operam com equipes pequenas e sistemas menos robustos que os grandes bancos. Quando acontece um problema em massa, elas podem não ter estrutura para resolver rapidamente. Por isso, casos de Pix Automático fraudulento muitas vezes acabam na justiça.
Estratégias de Defesa: Como Advogados Podem Atuar em Casos de Fraude em Pagamentos Recorrentes
Se você foi vítima de fraude no Pix Automático, não desespere. Existem caminhos legais para recuperar seu dinheiro e responsabilizar os culpados. Mas é importante agir rápido e da forma correta.
Primeiros passos após descobrir a fraude:
- Documente tudo: prints, e-mails, mensagens, extratos bancários.
- Registre boletim de ocorrência imediatamente.
- Entre em contato com sua instituição financeira.
- Tente cancelar débitos futuros pelo app ou central de atendimento.
- Guarde todos os protocolos de atendimento.
Estratégias jurídicas que advogados especializados podem usar:
- Ação contra a fintech por falha na segurança.
- Processo contra a empresa que autorizou débitos irregulares.
- Pedido de danos morais além do ressarcimento material.
- Acionamento de seguros ou fundos de garantia quando disponíveis.
- Medidas cautelares para bloquear débitos futuros.
Uma vantagem é que a justiça brasileira tem sido favorável a vítimas de fraudes digitais. Juízes entendem que o consumidor é a parte mais fraca na relação e que empresas de tecnologia têm obrigação de investir pesado em segurança. Mas cada caso precisa ser muito bem documentado.
Documentação essencial para processos:
- Extratos detalhados mostrando os débitos não autorizados.
- Comprovantes de tentativas de cancelamento.
- Histórico de comunicação com as empresas envolvidas.
- Laudos técnicos quando necessário.
- Testemunhas de tentativas de golpe por telefone ou internet.
Prevenção Jurídica: Orientações para Contratos e Termos de Uso Mais Seguros
Para empresas que trabalham com Pix Automático, a prevenção jurídica é fundamental. Não basta apenas seguir as regras básicas – é preciso ir além para proteger tanto a empresa quanto os clientes.
Contratos bem elaborados devem incluir:
- Procedimentos claros de verificação de identidade.
- Múltiplas confirmações para autorizar débitos
- Prazos específicos para cancelamento sem burocracia.
- Canais diretos de comunicação para resolver problemas.
- Limites máximos de valor por transação.
- Política transparente de reembolso.
Cláusulas de proteção essenciais:
- Período de reflexão de 7 dias para novos débitos
- Confirmação por e-mail e SMS para cada autorização
- Opção de pausar temporariamente sem cancelar definitivamente
- Alertas automáticos antes de cada cobrança
- Procedimento simplificado para contestação de valores
A transparência é sua melhor defesa jurídica. Quando os termos são claros e justos, e o cliente realmente entende o que está contratando, é muito mais difícil alguém alegar que foi enganado. Além disso, investir em educação financeira dos clientes pode prevenir problemas futuros.
Boas práticas operacionais incluem:
- Treinamento da equipe de atendimento para identificar tentativas de fraude.
- Sistemas de alerta para padrões suspeitos de contratação.
- Verificação adicional para clientes com histórico de contestações.
- Parcerias com empresas de análise de risco.
- Revisão regular dos processos de segurança.
Conclusão: Navegando com Segurança no Futuro dos Pagamentos Digitais
O Pix Automático veio para ficar, e isso não é necessariamente algo ruim. A tecnologia em si é fantástica e realmente facilita nossa vida financeira. O problema são as pessoas mal-intencionadas que encontram formas criativas de explorar cada inovação para prejudicar outros.
O que aprendemos até aqui:
- Toda comodidade digital vem com novos riscos.
- Prevenção é sempre melhor que remédio jurídico.
- Documentação adequada é fundamental em casos de fraude.
- A justiça tende a proteger consumidores vítimas de golpes.
- Empresas têm responsabilidade legal pela segurança dos sistemas.
Para se proteger efetivamente:
- Desconfie de ofertas que parecem boas demais para ser verdade.
- Sempre leia os termos antes de autorizar qualquer débito.
- Configure alertas no seu banco para todas as transações.
- Verifique regularmente seu extrato em busca de valores estranhos.
- Mantenha seus dados pessoais sempre protegidos.
A evolução do sistema financeiro digital continuará trazendo novas oportunidades e novos riscos. O segredo é manter-se informado, agir com cautela, e saber que existem proteções legais quando algo dá errado. O futuro dos pagamentos digitais pode ser brilhante, desde que todos – consumidores, empresas e órgãos reguladores – façam sua parte para manter o ambiente seguro e confiável.
Se você ou sua empresa enfrentaram problemas relacionados a fraudes em Pix Automático, vazamento de dados ou questões de responsabilidade civil em pagamentos digitais, não enfrente essa situação sozinho. Entre em contato com Muraro & Fonseca para obter consultoria especializada e proteger adequadamente seus direitos no complexo mundo dos pagamentos digitais modernos.
Fale Agora com a Muraro & Fonseca
–Telefone: (51) 99266-8291
–Whatsapp: (51) 9 9266-8291
–Email: muraroefonseca.adv@gmail.com